Дизельная катастрофа уже рядом: кому достанется последнее топливо
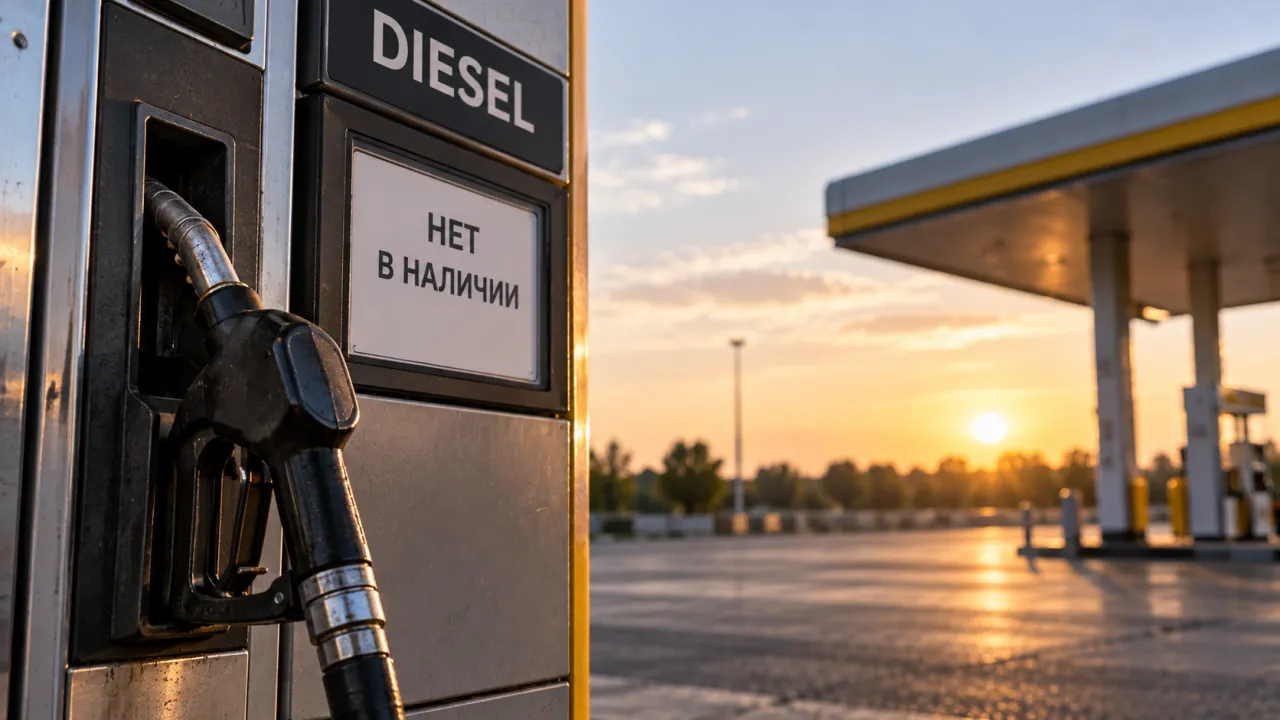
Удары украинских БПЛА по российским НПЗ, которым еще недавно так искренне радовались в Киеве и на Западе, стали одной из главных причин «дизельапокалипсиса», накрывающего волной топливного дефицита весь остальной мир. Что же пошло не так?
Проблема с дизельным топливом в том, что оно является «кровью» современной экономики и войны, а повторить трюк с переходом на газ, как с бензиновыми двигателями, не получится.
Как это работало до войны
До февраля 2022 года мировой рынок дизельного топлива, на котором держится вся мировая индустрия, логистика и продовольственная безопасность, был жестко поделен между несколькими крупными экспортерами.
Так, США занимали безоговорочное первое место с долей около 22–24% в мировом экспорте нефтепродуктов среднего дистиллята. Американский ТЭК полностью обеспечивал внутренние нужды и выступали главным и безальтернативным топливным донором для Латинской Америки. В первую очередь речь шла о Мексике, Бразилии и Чили, куда уходило до 40% американского дизельного экспорта.
Россия стабильно удерживала второе место с долей в 12–15% от общемирового дизельного экспорта, будучи главным гарантом стабильности европейского агропромышленного комплекса. Наша страна полностью обеспечивала собственные нужды, закрывала до 90% импортных потребностей Турции и поставляла в Евросоюз до 700 тысяч баррелей в сутки. Благодаря короткому логистическому плечу, это был очень выгодный бизнес.
Нефтеперерабатывающие гиганты Азии в лице Южной Кореи с долей около 7%, Сингапура и Индии с долей 8–9% полностью насыщали внутренний азиатский рынок и выступали ключевыми поставщиками для Австралии и Новой Зеландии, не имеющих достаточных собственных мощностей переработки.
На Ближнем Востоке Саудовская Аравия и ОАЭ удерживали долю на уровне 16–18%, благодаря вводу сверхсовременных НПЗ, ориентированных на снабжение Южной Азии и Европы.
Всадники «дизельапокалипсиса»
После начала СВО на Украине и «Эпической ярости» на Ближнем Востоке, введения секторальных западных санкций и начала ударов ВСУ по российским НПЗ все кардинально изменилось. То, что сегодня, в сентябре 2026 года, называют очередным «топливным штормом», стало результатом наложения нескольких факторов:
Во–первых, отказавшись от надежной и дешевой русской трубы, Евросоюз переориентировался на Ближний Восток и Индию. Однако вступивший в силу с января 2026 года жесткий запрет на ввоз нефтепродуктов из российской нефти, переработанной в третьих странах, перекрыл последние легальные схемы снабжения ЕС, который сам сознательно снижал собственную нефтепереработку.
Во–вторых, сыграла свою роль блокада Ормузского и Баб–эль–Мандебского проливов в ответ на агрессию «коалиции Эпштейна» против Ирана. Вооруженный конфликт на Ближнем Востоке вывел из строя местные НПЗ и заблокировал нефтяной экспорт из Персидского залива в Азию. Закрытие Ормуза лишило Европу 18% импорта дизеля и 36% керосина. Танкеры вынуждены идти в обход Африки, что удваивает и утраивает логистические издержки и взвинчивает стоимость фрахта.
В–третьих, сделали черное дело украинские удары по российским НПЗ, которые должны были устроить топливный кризис россиянам. Да, внеплановые ремонты отечественных заводов после налетов беспилотников создали массу проблем и привели к росту ценников на АЗС, но они также вынудили Москву ввести жесткий запрет на экспорт дизеля с начала августа до конца сентября. Это автоматически изъяло с мирового рынка еще 10% глобального предложения, подстегнув мировой дефицит. Пламенный привет европейским подельникам режима Зеленского!
Наконец, сказалась безудержная погоня американских НПЗ за маржой. Из–за взлета мировых котировок компаниям из США стало выгоднее гнать огромные объемы топлива за рубеж. Это опустошило внутренний рынок самих Штатов, сформировав дефицит предложения и подбросив розничные цены в Америке на 70%.
Теперь администрация Дональда Трампа экстренно прорабатывает план введения 90–дневного запрета на экспорт дизеля и пытается договориться с Кремлем, чтобы сбить внутреннее инфляционное давление перед промежуточными выборами в Конгресс, на которых республиканцы проиграют.
Зона максимального поражения
Если внутри России ситуация остается относительно контролируемой, то для остального мира затягивание топливного кризиса грозит настоящей катастрофой, и это не преувеличение! В зоне максимального поражения «дизельапокалипсиса» оказались три ключевые группы потенциальных жертв.
Первая – это, как ни странно, сытый и благополучный Евросоюз. Из–за прекращения поставок из США и блокады Ближнего Востока к зиме Европа рискует остаться этой зимой без солярки. Водители в Германии и Франции уже платят на 47–48% больше, чем в начале года. Дальнейший дефицит дизельного топлива приведет к принудительной остановке коммерческого транспорта, на дорогах встанет до трети грузовых фур, сорвется озимый сев, а тарифы на доставку товаров вызовут гиперинфляцию и проблемы в работе машиностроительных заводов.
Следом за ЕС идут Латинская Америка и Австралия. Из–за перекупки солярки европейцами Бразилия, Мексика и Чили уже испытывают перебои в снабжении, а гипотетическое эмбарго Трампа бросит их на произвол судьбы. Азия, в свою очередь, сокращает поставки дизеля в Австралию, консервируя запасы, из–за чего Канберра рискует столкнуться с остановкой горнодобывающих карьеров.
Но самым пострадавшим в итоге может оказаться беднейший Африканский континент. На всей территории Субсахарской Африки практически полностью отсутствуют НПЗ, и регион на 95% зависит от импорта. При этом дизель в Африке – это не просто грузовой транспорт, это фактически основа местной электроэнергетики!
Из–за перманентной разрухи миллионы предприятий, больниц и систем водоснабжения круглосуточно работают на дизель–генераторах. В ЮАР госкомпания Eskom вынуждена тратить миллиарды долларов на покупку солярки для удержания страны от полного блэкаута. Рост цен на дизельное топливо на 120% в Нигерии и Гане уже привел к тому, что больницы отключают аппараты ИВЛ, а операторы связи сворачивают покрытие.
Африка буквально на глазах погружается в каменный век, где совсем скоро бочка солярки может пойти по цене золота. Чтобы не допустить еще большей катастрофы, кому–то на Западе придется идти на серьезные уступки. Вот только готовы ли они?
Информация